현금이 회사보다 무거울 때 — 순현금이 시가총액의 30%를 넘는 아홉 곳
183개 상장사 가운데 순현금이 시가총액의 30% 이상인 곳은 아홉 곳입니다. 그 명단을 얻기까지 이미 공표해 둔 85개 행을 지웠고, 대신 상한 검사 규칙을 넣었습니다.
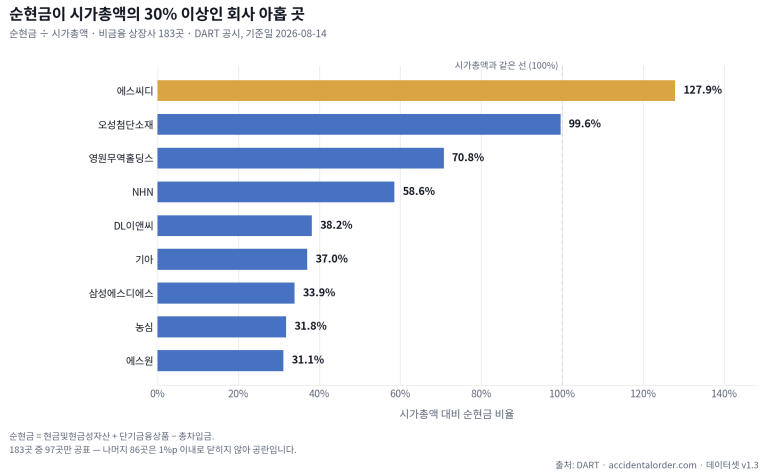
183개 상장사 가운데 순현금이 시가총액의 30% 이상인 곳은 아홉 곳입니다. 그 명단을 얻기까지 이미 공표해 둔 85개 행을 지웠고, 대신 상한 검사 규칙을 넣었습니다.
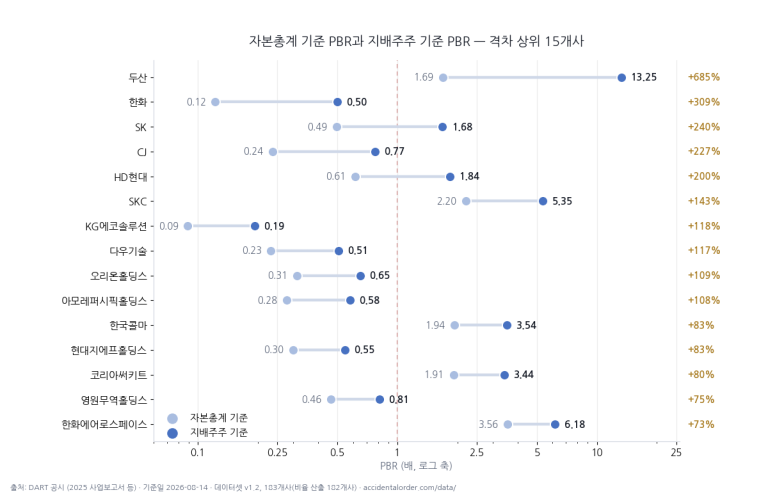
스크리너가 보여 주는 PBR은 비지배지분까지 포함한 자본총계로 나눈 값입니다. 183개 상장사를 DART 공시에서 두 번씩 다시 계산했습니다. 1배 미만은 69개사에서 65개사로 줄고, 네 회사는 1배 선을 건넙니다.
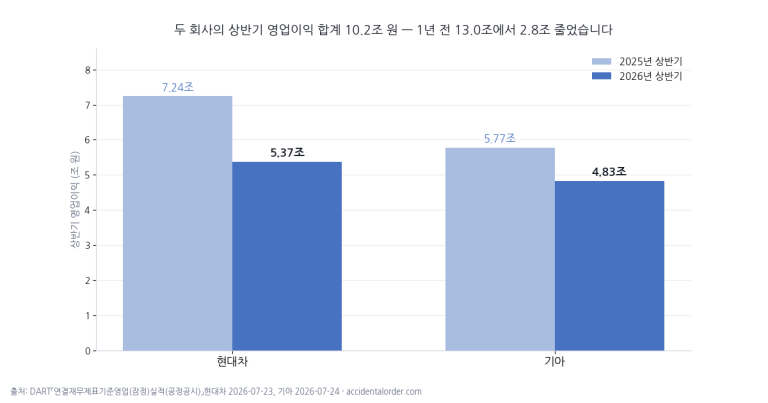
두 회사의 상반기 영업이익 합계는 10조 1,992억 원으로 1년 전보다 2조 8,093억 원 줄었습니다. 매출은 둘 다 늘었습니다. 덜 알려진 사실 — 기아가 현대차 매출의 65.7%로 영업이익의 90.1%를 벌었고, 그 격차는 5년 내내 이어졌습니다.
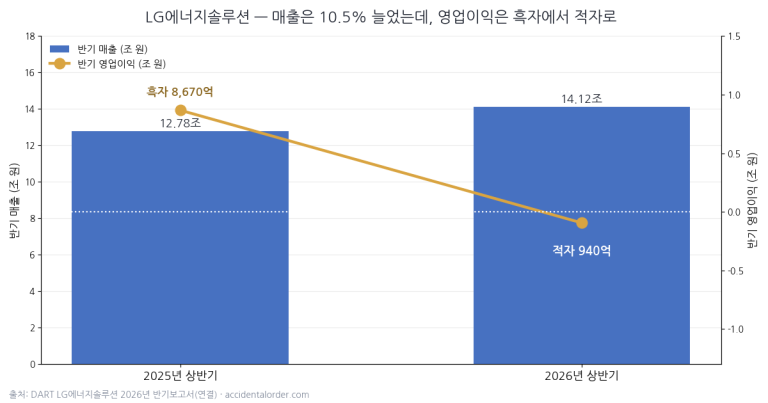
같은 반년, 반도체 두 회사는 244.9조를 벌었고 LG에너지솔루션은 940억을 잃었습니다. 매출은 14조 1,150억으로 10.5% 늘었지만 영업이익은 흑자에서 적자로, 지배주주 순손실은 1조 530억. 부채는 반년 새 9조 7,650억 늘었는데 주가는 주주 몫 자본의 3.8배입니다. 다만 2분기만 보면 1,130억 흑자입니다.
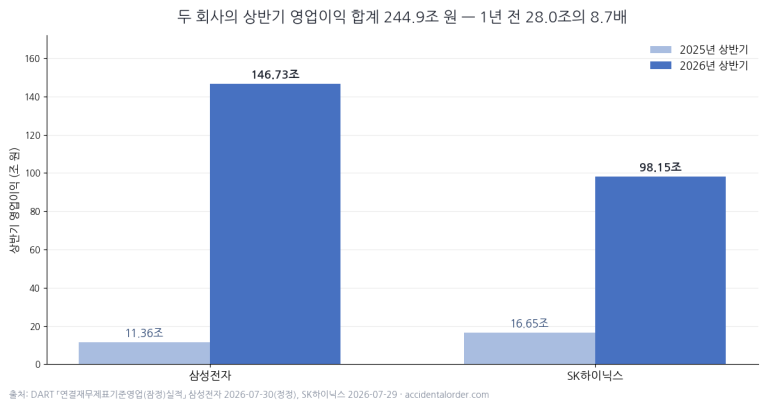
두 회사의 2026년 상반기 영업이익 합계는 244.9조 원으로 1년 전 28.0조의 8.7배입니다. 덜 알려진 사실은 2분기 영업이익률이 SK하이닉스 76.3%, 삼성전자 52.2%로 갈렸다는 점 — 매출의 46%로 영업이익의 68%를 벌었습니다. 잠정 공시 숫자만으로 확인하고, 아직 모르는 것은 모른다고 적었습니다.

2026년 7월부터 상장폐지 시가총액 기준이 코스피 300억·코스닥 200억으로 올랐습니다. 오늘 기준 문턱 아래 174개, 2027년 1월 기준을 적용하면 465개 — 시가총액이 생존 요건이 된 시장을 실측했습니다.
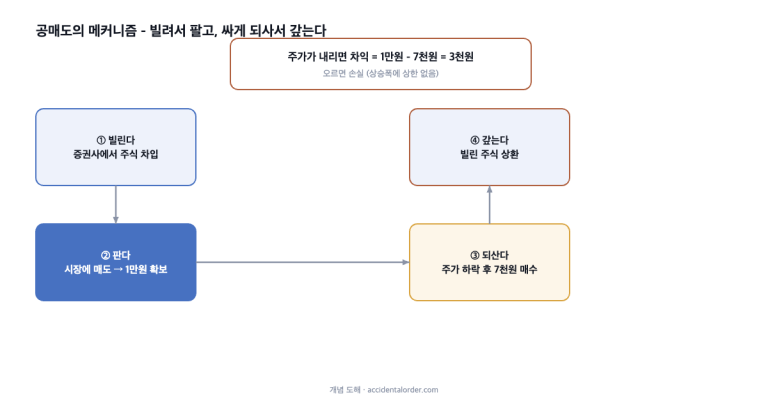
한국 시장에서 공매도만큼 말은 많고 데이터는 안 읽히는 주제가 없습니다. 금지와 재개를 반복한 제도의 역사가 논쟁을 키웠고, 논쟁은 대부분 “세력이 주가를 누른다”는 공포와 음모론의 언어로 소비됩니다. 그런데 공매도는 추측의 대상이 아니다 — 잔고가 공시되고, 거래가 집계되고, 과열종목이 지정되는, 철저히 공개된 데이터입니다. 이 글은 그 데이터를 읽는 법을 다룹니다. 제도의 최소한의 맥락, 어디서 무엇을 볼 수…